Une caisse se sécurise en y laissant peu d’espèces, une remise de fonds en la rendant imprévisible. Des prélèvements réguliers vers un coffre à dépôt, un comptage fait hors de vue, un dépôt en banque à des heures et par des trajets qui changent, ou confié à un transporteur de fonds. La caméra de caisse, elle, cadre le tiroir et le plan d’échange, pas la personne qui encaisse.
Une caisse se sécurise en y laissant peu d’espèces, une remise de fonds en la rendant imprévisible.
Le fond de caisse reste fixe et recompté à chaque changement de caissier, et tout ce qui le dépasse quitte le tiroir dans la journée.
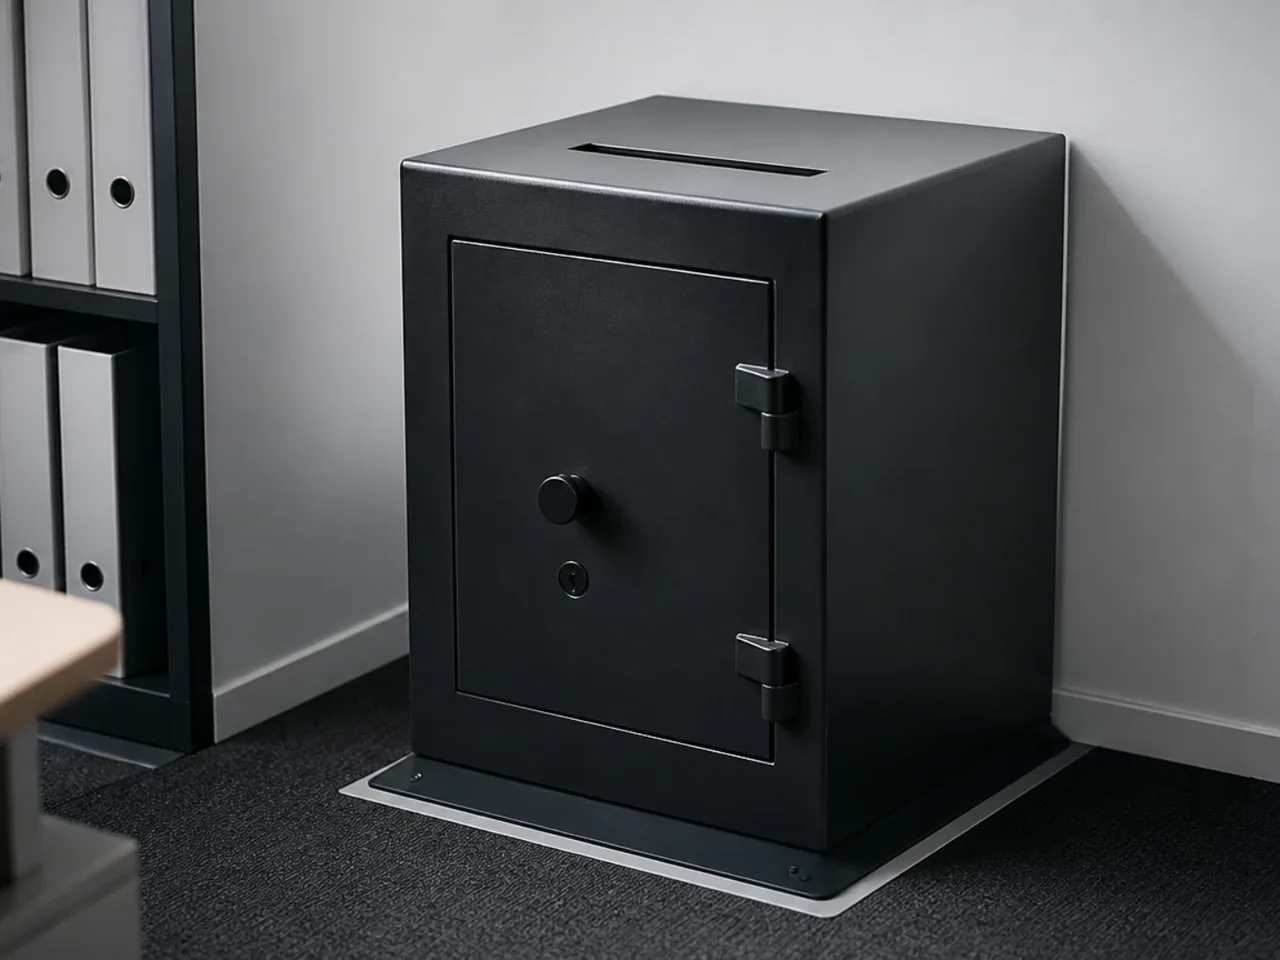
Les billets passent directement du tiroir à un coffre à dépôt que le caissier ne peut pas rouvrir, sans être comptés sur place.
La caisse se compte dans une pièce fermée, invisible depuis la rue et la surface de vente, à deux quand c’est possible.
Le dépôt en banque se fait sans jour, heure ni trajet fixes, avec une sacoche banalisée, ou se confie à un transporteur de fonds autorisé.
La caméra de caisse cadre le tiroir, le terminal et le plan d’échange, pas la personne qui encaisse.
Combien d’espèces laisser dans le tiroir ?
Le moins possible, et toujours le même montant au départ. Le fond de caisse sert à rendre la monnaie, pas à stocker la recette. Il se fixe une fois, se recompte à chaque changement de caissier, et tout ce qui le dépasse quitte le tiroir dans la journée.
Ces prélèvements en cours de journée, souvent appelés écrémage, ne coûtent presque rien et réduisent directement ce qu’un vol peut rapporter. L’INRS range parmi les mesures de prévention des agressions l’évacuation régulière des fonds, et un affichage qui la fait savoir. Un tiroir qui ne contient jamais grand-chose, et une affiche qui le dit, enlèvent une partie de l’intérêt d’un vol à l’arraché comme d’un braquage.
Le prélèvement ne se fait pas n’importe comment. Pas en comptant les billets sur le comptoir devant les clients. Pas en traversant le magasin une enveloppe à la main jusqu’au bureau. La bonne pratique : les billets passent directement du tiroir à un coffre à dépôt placé près de la caisse, sans être comptés sur place.
La recette elle-même peut baisser. C’est au client de faire l’appoint (article L112-5 du code monétaire et financier). Et un paiement en espèces est interdit au-delà de 1 000 euros quand le client est résident fiscal en France ou agit pour une activité professionnelle (articles L112-6 et D112-3). Refuser des espèces ayant cours légal reste en revanche puni d’une contravention (article R642-3 du code pénal) : la carte encourage, elle ne s’impose pas. Ces choix d’organisation se prennent avec le reste de la sécurité d’un commerce ou d’un magasin.
Quel coffre pour les espèces d’un magasin ?
Un coffre qui laisse déposer sans laisser reprendre. C’est la qualité qui compte le plus dans un commerce, avant même la résistance à l’effraction.
| Dispositif | Ce qu’il change | À vérifier |
|---|---|---|
| Coffre à dépôt, avec fente ou tiroir | Le caissier dépose sans pouvoir ouvrir ; seul le responsable reprend | Que le dépôt ne puisse pas être repêché par la fente |
| Serrure temporisée | L’ouverture n’a lieu qu’après un délai, ce qui ôte l’intérêt de forcer quelqu’un à ouvrir | Qu’un affichage visible signale la temporisation |
| Coffre ancré au sol ou au mur | Il ne part pas avec les auteurs | La nature du support et l’ancrage prévu par le fabricant |
| Coffre certifié | Une résistance à l’effraction mesurée par essai | La classe, et ce que votre assureur exige pour les espèces |
Deux références aident à lire une fiche produit. La norme NF EN 1143-1, dans son édition d’avril 2019, classe la résistance à l’effraction des coffres-forts, des coffres de distributeurs de billets, des portes fortes et des chambres fortes. La marque A2P, gérée par le CNPP, certifie elle aussi des coffres-forts, avec une classe indiquée sur chaque certificat. Si votre contrat garantit les espèces, il en fixe les conditions : montant en caisse, montant en coffre, classe de coffre exigée. Lisez-le avant d’acheter.
Le coffre fait aussi partie de l’alarme. Une détection sur le local où il se trouve, et un détecteur de chocs sur le coffre lui-même, signalent une attaque pendant la nuit avant qu’elle n’aboutisse.
L’emplacement du coffre, la détection du local de comptage et l’alerte discrète au comptoir se décident ensemble, poste de caisse par poste de caisse. C’est l’un des points de notre étude de la protection d’un magasin.
Où et quand compter la caisse ?
Dans une pièce fermée, invisible depuis la rue et depuis la surface de vente. Jamais derrière la vitrine, jamais sur le comptoir rideau à moitié baissé. Le moment du comptage est connu de quiconque observe le magasin quelques soirs de suite ; ce qui se voit depuis le trottoir ne doit pas l’être.
- La porte du local de comptage reste fermée pendant toute l’opération.
- À deux quand c’est possible : l’un compte, l’autre contrôle et reste attentif à l’entrée.
- Si une seule personne compte, un bouton d’alerte silencieuse est fixé là où elle compte.
- La recette comptée part au coffre, pas dans un sac posé près de la porte de sortie.
Ce comptage du soir se cale sur la procédure de fermeture : tour du magasin, issues fermées, puis comptage, puis départ ensemble. Elle est détaillée dans notre guide sur l’ouverture et la fermeture d’un magasin. Le choix d’une alerte qui part en silence, et ce que l’équipe doit faire en cas d’agression, relèvent des consignes de notre guide sur le braquage en commerce.
Comment organiser la remise de fonds à la banque ?
Trois organisations existent, et le choix dépend surtout du montant et de la fréquence.
| Organisation | Quand elle convient | Ce qui la rend sûre |
|---|---|---|
| Dépôt par l’exploitant ou un salarié | Montants modestes, banque proche | Horaires et itinéraires qui changent, sacoche banalisée, jamais à heure fixe |
| Dépôt en libre-service de la banque | Recette du soir, après la fermeture des guichets | Se renseigner auprès de son agence sur le service proposé et ses conditions |
| Transporteur de fonds | Montants importants, ou exigence de l’assureur | Une entreprise autorisée, qui prend les fonds en charge jusqu’à leur livraison |
Confier le dépôt à un salarié, c’est l’exposer à un risque que l’employeur doit évaluer : son obligation de sécurité (article L4121-1 du code du travail) couvre aussi le trajet vers la banque, et ce risque a sa place dans le document unique (article R4121-1). Pour celui qui porte la sacoche, les règles sont simples. Personne ne doit pouvoir prévoir son passage : pas de jour fixe, pas d’heure fixe, pas le même chemin. Pas de sac aux couleurs de la banque ni de l’enseigne. Pas d’annonce dans le magasin. Et jamais de résistance si quelqu’un réclame le sac.
Le transporteur de fonds exerce une activité privée de sécurité : le transport et la surveillance de fonds jusqu’à leur livraison effective figurent à l’article L611-1 du code de la sécurité intérieure, et l’entreprise qui l’assure doit être autorisée. Au-delà d’un certain montant, votre assureur peut en faire une condition de garantie : si c’est le cas, la clause figure dans votre contrat.
Que peut filmer la caméra de caisse ?
La caisse, pas le caissier. Le code du travail interdit d’apporter aux droits des salariés des restrictions qui ne seraient pas justifiées par la nature de la tâche ni proportionnées au but recherché (article L1121-1). Filmer le maniement de l’argent répond à un but de protection ; surveiller en continu l’activité de la personne qui encaisse est difficile à justifier. La CNIL le formule ainsi dans sa fiche sur la vidéosurveillance au travail : la caméra doit davantage filmer la caisse que le caissier.
Le cadrage utile descend sur le tiroir, le terminal et le plan d’échange, et couvre le client autant que l’employé. Il sert à trancher un écart de rendu de monnaie, un billet contesté, un vol à l’arraché sur le tiroir ouvert. Les salariés sont informés avant la mise en service (article L1222-4), le comité social et économique est consulté dans les entreprises d’au moins cinquante salariés (article L2312-38), et la surface de vente, ouverte au public, relève du dossier d’autorisation déposé en préfecture. Le détail est dans notre guide sur la législation des caméras d’un magasin.
Les commerces tenus par une ou deux personnes, où la caisse, le comptage et le dépôt reposent sur les mêmes épaules, combinent ces mesures autrement : c’est le cas décrit sur notre page consacrée à la sécurité d’un bureau de tabac.
L’avis de l’équipe Secureo
Pour sécuriser une caisse, le premier réflexe est souvent d’ajouter une caméra. L’exposition se réduit pourtant avant : un fond de caisse fixe, des prélèvements vers un coffre à dépôt que le caissier ne peut pas rouvrir, un comptage fait porte fermée et une remise en banque que personne ne peut prévoir. La caméra vient ensuite, cadrée sur le tiroir et le plan d’échange, pour trancher les écarts. Elle explique un écart après coup ; elle ne l’empêche pas.
Questions fréquentes sur la caisse et la remise de fonds
Combien laisser en fond de caisse ?
Le minimum nécessaire pour rendre la monnaie jusqu’au premier prélèvement : quelques billets et pièces de faible valeur, pas la recette de la veille. Le montant dépend de votre activité ; l’essentiel est qu’il soit fixe, connu et recompté à chaque changement de caissier.
Un commerçant peut-il refuser les espèces ?
Refuser des billets ou des pièces ayant cours légal est puni de l’amende des contraventions de 2e classe (article R642-3 du code pénal). En revanche, c’est au client de faire l’appoint (article L112-5 du code monétaire et financier), et un paiement en espèces au-delà de 1 000 euros est interdit pour un client qui a son domicile fiscal en France ou paie pour son activité professionnelle.
Faut-il un transporteur de fonds pour déposer la recette ?
Ce n’est pas une obligation générale, mais c’est une question à poser à votre assureur au-delà d’un certain montant d’espèces. Le transporteur de fonds est une entreprise de sécurité privée autorisée, au titre de l’article L611-1 du code de la sécurité intérieure.
Un coffre temporisé est-il utile dans une petite boutique ?
Oui si des espèces y restent en journée : l’ouverture retardée, signalée par un affichage, retire l’intérêt de forcer le personnel à l’ouvrir. Il s’accompagne d’une fente ou d’un tiroir de dépôt, pour que l’équipe dépose sans pouvoir reprendre.
Le comptage se fait derrière la vitrine et la recette dort sous le comptoir ? Nous relevons sur place l’emplacement de la caisse, du coffre et du local de comptage, la détection en place, l’alerte au comptoir et le cadrage des caméras, puis nous vous proposons un ordre de priorité. Audit de sûreté de votre commerce, gratuit et sans engagement, à Paris et en Île-de-France. Par téléphone au 01 48 45 17 71.
Information générale, à jour au 17 novembre 2026. Elle ne constitue pas un conseil juridique et ne remplace pas la lecture de votre contrat d’assurance. Sources : code de la sécurité intérieure, article L611-1 (version du 2 mars 2017) ; code monétaire et financier, articles L112-5, L112-6 (version du 15 juin 2025) et D112-3 ; code pénal, article R642-3 ; code du travail, articles L1121-1, L1222-4, L2312-38, L4121-1 et R4121-1 ; notice du formulaire Cerfa 13806 ; CNIL, « La vidéosurveillance – vidéoprotection au travail » ; INRS, page « Agressions et violences externes : prévention » ; AFNOR, NF EN 1143-1 (avril 2019) ; CNPP, certificats A2P de coffres-forts. Sources relues le 15 octobre 2026.
 Comment protéger la réserve d’un magasin contre le vol ?
 Couvre-feu et pillages à Paris : comment protéger son commerce ?
 Ouverture et fermeture d’un magasin : qui arme, qui désarme ?
 Pillages : un générateur de brouillard arrête-t-il des casseurs ?
 Rideau métallique forcé : que faire et comment l’éviter ?
 Vol dans votre magasin : que faire, avec ou sans interpellation