Après un cambriolage, quelles mesures conservatoires prendre ?
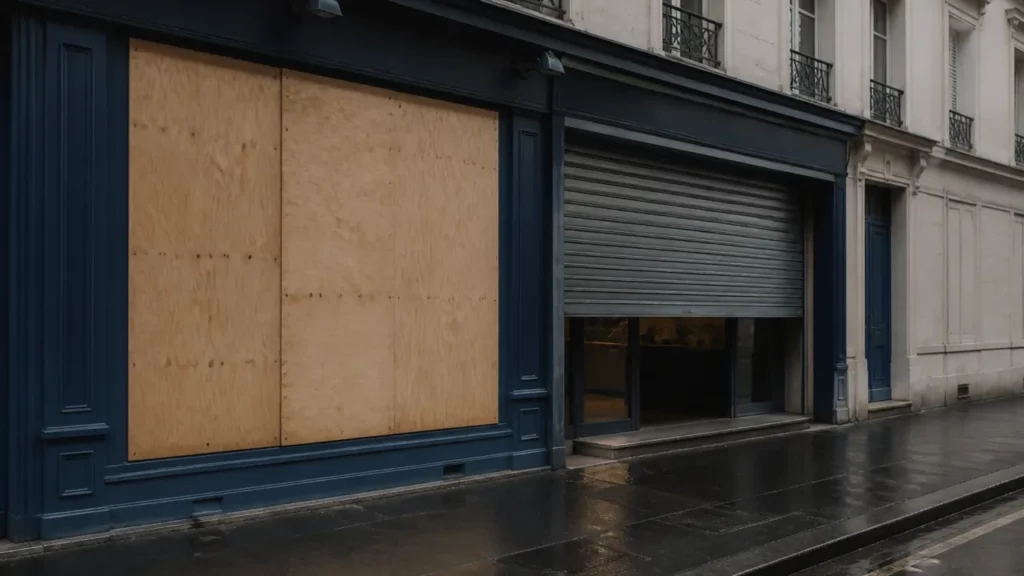

Une mesure conservatoire, en assurance, est ce que vous faites après le sinistre pour qu’il ne s’aggrave pas et que ses preuves demeurent : refermer le local, remettre une protection en service, garder les pièces et les images. Pour vos locaux professionnels, c’est votre contrat qui la décrit. Le code des assurances en encadre surtout la sanction.
Qu’appelle-t-on mesure conservatoire en assurance ?
L’expression recouvre tout acte qui préserve l’état des biens assurés après un sinistre, sans le réparer. En pratique, on la reconnaît à trois traits : elle est provisoire, elle est urgente, et elle ne préjuge pas de l’indemnisation. Un panneau vissé sur une vitrine brisée en est une. Le remplacement de la vitrine n’en est pas une, c’est une réparation, qui se discute avec l’assureur.
La même logique s’applique aux « travaux conservatoires » d’un devis : ceux qui empêchent la dégradation de s’étendre, en attendant les travaux définitifs.
Le terme a un autre sens, qui brouille les recherches. Dans le code des procédures civiles d’exécution, la mesure conservatoire est l’outil d’un créancier : en principe avec l’autorisation du juge, il fait bloquer les biens de son débiteur, sous forme de saisie conservatoire ou de sûreté judiciaire. Rien à voir avec un local cambriolé. Cet article traite uniquement du sens assurantiel.
Les gestes des premières heures, avant toute mesure conservatoire, ont leur propre ordre : ne rien toucher avant le constat, extraire les images, déclarer. Ils sont détaillés dans notre guide que faire après un cambriolage dans votre entreprise. Ce qui suit commence une fois les constatations faites.
D’où vient l’obligation, et que risquez-vous à l’ignorer ?
Dans un contrat multirisque professionnel, l’obligation de prendre des mesures conservatoires, quand elle existe, se lit dans les conditions générales, dans la partie consacrée aux obligations de l’assuré en cas de sinistre. Sa portée dépend de sa rédaction. Le code des assurances, lui, pose le cadre dans lequel une sanction peut jouer.
| Ce que le contrat peut prévoir | Ce que le code encadre | Ce que vous devez garder |
|---|---|---|
| Une déchéance ou une exclusion si les mesures conservatoires ne sont pas prises | L112-4 : clause valable seulement si elle est rédigée en caractères très apparents | Les conditions générales et particulières en vigueur au jour du vol |
| Un refus de garantie pour négligence | L113-1 : la faute de l’assuré est couverte, sauf exclusion formelle et limitée ; seule la faute intentionnelle ou dolosive est exclue d’office | La preuve des gestes accomplis, datée |
| Un délai de déclaration du sinistre | L113-2, 4° : au moins deux jours ouvrés en cas de vol ; déchéance pour retard seulement si l’assureur prouve un préjudice | L’accusé de réception de la déclaration |
| Une sanction pour dépôt de plainte ou pièces tardifs | L113-11, 2° : la déchéance pour simple retard est nulle ; l’assureur peut demander une indemnité proportionnée au dommage causé par ce retard | Le récépissé de plainte et la date de chaque envoi |
| Des conditions de protection du local | L113-2, 3° et L113-4 : une aggravation du risque se déclare dans les quinze jours | Le rapport de remise en service de l’alarme |
Relisez la deuxième ligne. En droit des assurances, la négligence de l’assuré ne prive pas, à elle seule, de garantie : l’article L113-1 met à la charge de l’assureur les dommages causés par la faute de l’assuré, sauf exclusion formelle et limitée écrite dans la police. La sanction d’un local laissé ouvert vient donc du contrat, et d’une clause rédigée comme l’exige l’article L112-4. Ouvrez vos conditions générales avant de conclure quoi que ce soit, dans un sens comme dans l’autre.
Une alarme arrachée ou coupée lors d’une effraction doit être remise en service vite, et sans zone oubliée. C’est l’objet de notre maintenance et dépannage d’alarme, de vidéosurveillance et de contrôle d’accès, y compris sur un matériel posé par un autre installateur, après relevé sur site.
Quelles mesures prendre une fois les constatations faites ?
L’assureur attend un local qui ne s’aggrave plus. Dans l’ordre, cinq gestes y répondent.
Refermer le point d’entrée, sans réparer. Panneau vissé, cylindre provisoire, chaîne sur un rideau tordu. L’élément forcé ne part pas à la benne : il rejoint les pièces du dossier décrites plus bas.
Mettre à l’abri ce qui reste. Une fois les photographies faites, le stock de valeur encore présent se regroupe dans une pièce qui ferme. Ce qui reste sur place est précisément ce que l’auteur a vu sans pouvoir l’emporter.
Neutraliser les accès compromis. Clés et badges disparus, digicode observé, code d’accès de la centrale peut-être noté par quelqu’un. Le badge se retire des droits d’accès, le cylindre dont la clé manque se change, et le code de la centrale aussi : c’est le plus facile à oublier, parce qu’il ne se voit pas.
Remettre la détection en service, même partiellement, et le documenter. C’est l’objet de la section suivante.
Organiser une présence si le local ne ferme pas. Quand la fermeture provisoire ne tient pas, une présence humaine sur place devient la mesure conservatoire. Nous ne faisons pas de gardiennage : si votre contrat prévoit cette garantie, l’assureur ou votre courtier peut orienter vers un prestataire.
Remettre l’alarme en service : que peut vérifier l’assureur ?
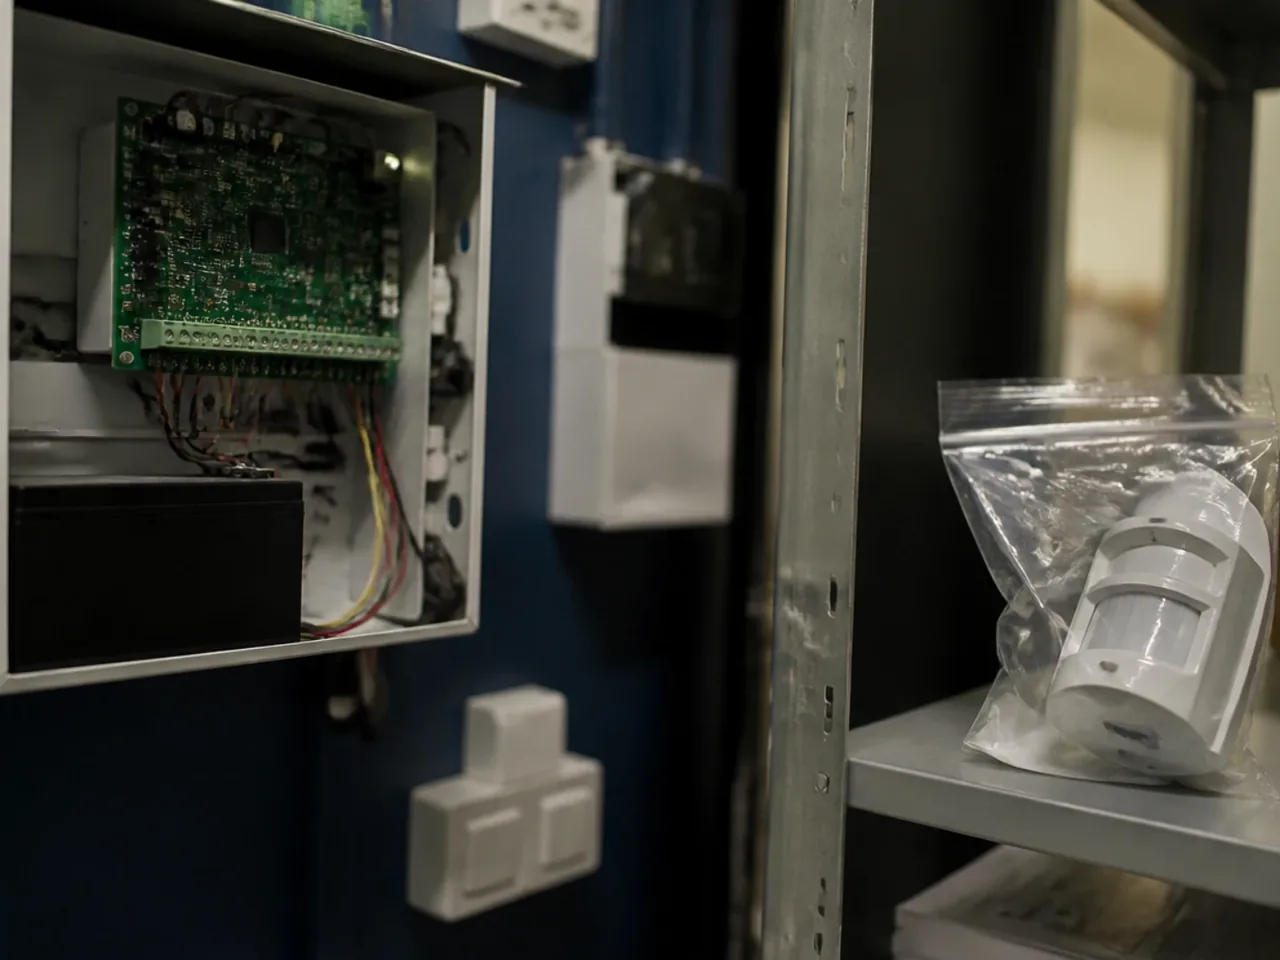
Une effraction peut laisser l’alarme partiellement hors d’usage. Détecteur arraché, sirène intérieure frappée, câble de transmission sectionné, box internet emportée : la centrale peut continuer de fonctionner en apparence avec une partie de ses zones hors service. C’est le piège de la remise en service.
Pour pouvoir armer le système malgré un détecteur détruit, un technicien peut inhiber la zone correspondante : la centrale l’ignore et accepte la mise en service. Si l’inhibition n’est pas levée après le remplacement, le point d’entrée du cambriolage reste précisément celui qui n’est plus surveillé.
| Élément | Ce qu’on vérifie | Ce qui doit figurer au rapport |
|---|---|---|
| Journal d’événements de la centrale | Extraction avant tout test : les essais de remise en service y ajoutent de nombreuses lignes | La date et l’heure de l’extraction, le support remis |
| Détecteurs | Chaque zone déclenche réellement, y compris celle du point d’entrée | La liste des zones testées et des éléments remplacés |
| Zones inhibées | Aucune inhibition ne subsiste, ou elle est justifiée et datée | Les zones encore hors service et la date prévue de reprise |
| Sirènes et autoprotection | Fonctionnement, autoprotection à l’ouverture des boîtiers | Les organes remplacés |
| Transmission | Un essai reçu par le centre de télésurveillance ou par le destinataire des alertes, sur chaque voie | L’heure de l’essai et le canal utilisé |
| Codes | Codes utilisateurs et code technique modifiés | La mention du changement, sans les codes eux-mêmes |
Ce rapport d’intervention daté est la meilleure preuve que le local a été remis en sûreté, et à quelle heure. Demandez-le systématiquement, même pour une intervention courte.
Si la remise en service complète prend du temps
Une pièce à commander, un transmetteur à remplacer, une ligne à rétablir par l’opérateur : la protection peut rester partielle plusieurs jours. Informez l’assureur par écrit. Une protection exigée par le contrat qui reste durablement hors service peut constituer une circonstance nouvelle qui aggrave le risque. L’article L113-2, 3° impose de la déclarer dans un délai de quinze jours à partir du moment où vous en avez connaissance, par lettre recommandée ou envoi recommandé électronique, et l’article L113-4 ouvre alors à l’assureur le choix de maintenir le contrat avec une nouvelle prime ou de le résilier.
Un courrier envoyé tôt, avec le rapport d’intervention et la date de reprise prévue, vaut mieux qu’un silence découvert au sinistre suivant.
Comment conserver les preuves sans gêner l’expertise ?
Une mesure conservatoire protège aussi le dossier, et d’abord ses preuves.
Les pièces matérielles. Cylindre, gâche, détecteur arraché, carte électronique endommagée : en sachet, étiquetés, jusqu’au règlement du sinistre. Demandez au technicien qui remplace un élément de vous le laisser.
Les photographies, avant et après. Avant la fermeture provisoire, puis une fois posée. Transmettez les fichiers d’origine, dont les métadonnées gardent la date et l’heure de prise de vue, plutôt qu’une copie passée par une messagerie, qui peut les avoir supprimées.
Les images de vidéosurveillance. Un enregistreur écrase ses séquences au bout d’un cycle, et selon la CNIL, la durée de conservation ne doit en principe pas dépasser un mois. Une procédure pénale change la règle : la séquence utile est extraite, l’extraction est consignée dans un cahier spécifique, et l’extrait est conservé tant que dure la procédure. Pour connaître le cycle réellement réglé sur votre appareil, voyez notre guide sur la durée de conservation des images.
Si votre contrat prévoit le passage d’un expert, une règle simple évite les malentendus : les mesures provisoires se font sans attendre, les réparations définitives après accord écrit de l’assureur. Un rideau métallique changé avant l’expertise prive l’expert de ce qu’il venait constater.
Qui paie la fermeture provisoire et la remise en état ?
La réponse est dans vos garanties, pas dans un principe général. Certains contrats couvrent expressément les frais de fermeture provisoire, de gardiennage ou de remise en état des moyens de protection ; d’autres non. En assurance incendie, l’article L122-3 assimile aux dommages directs ceux que causent les secours et les mesures de sauvetage. Pour le vol, la réponse se lit dans la liste des frais garantis de votre contrat.
Pour être remboursé, demandez un devis avant toute dépense importante, exigez une facture qui décrit l’intervention et son heure, et transmettez-la sans attendre à l’assureur. Si votre alarme est couverte par un contrat d’entretien, vérifiez ce qu’il prévoit pour un dépannage après effraction : notre guide sur ce que couvre un contrat de maintenance d’alarme sépare le préventif du curatif.
L’avis de l’équipe Secureo
Après une effraction, l’urgence ressentie porte sur la porte, et c’est normal. La faiblesse que nous redoutons est ailleurs : une centrale remise sous tension avec la zone du point d’entrée encore inhibée, parce que le détecteur n’était pas disponible le jour même. Le local paraît protégé, il ne l’est pas là où il a déjà cédé. Avant de laisser partir le technicien, demandez la liste écrite des zones actives et faites tester celle par où l’on est entré.
Questions fréquentes sur les mesures conservatoires après un vol
Comment prendre des mesures conservatoires ?
Après les constatations : refermer provisoirement le point d’entrée en gardant la pièce forcée, mettre le stock restant à l’abri, neutraliser les accès compromis, remettre la détection en service, puis documenter chaque geste par photo, facture et rapport.
Quel est l’intérêt des mesures conservatoires ?
Éviter un second passage sur un local repéré, et préserver vos droits. Quand le contrat en fait une obligation après sinistre, la sanction prévue ne peut jouer que si la clause est rédigée en caractères très apparents.
Mesure conservatoire et saisie conservatoire : quelle différence ?
La saisie conservatoire est une procédure de créancier, en principe autorisée par le juge, prévue par l’article L511-1 du code des procédures civiles d’exécution. La mesure conservatoire en assurance est l’acte de l’assuré qui protège ses biens après un sinistre.
Peut-on faire réparer avant le passage de l’expert ?
Les mesures provisoires, oui, sans attendre. Les réparations définitives, de préférence après accord écrit de l’assureur, en gardant les pièces remplacées et les photographies de l’état initial.
Faut-il prévenir l’assureur si l’alarme reste hors service ?
Oui, par écrit, avec le rapport d’intervention et la date de reprise prévue. Une protection exigée par le contrat qui reste durablement hors service peut aggraver le risque au sens de l’article L113-2, 3°.
Votre alarme a été arrachée, coupée ou contournée lors d’une effraction ? Nous la remettons en service zone par zone, levons les inhibitions et vous remettons un rapport daté à joindre à votre dossier d’assurance. Dépannage d’alarme après effraction à Paris et en Île-de-France ; l’audit de votre installation est gratuit et sans engagement. Par téléphone au 01 48 45 17 71.
Information générale, à jour au 6 octobre 2026. Elle ne remplace ni la lecture de votre contrat d’assurance, ni l’avis d’un avocat ou de votre courtier sur une situation précise. Sources : code des assurances, articles L112-4 (en vigueur depuis le 1er juillet 1994), L113-1 (depuis le 8 janvier 1981), L113-2 (depuis le 1er avril 2018), L113-4 (depuis le 1er mai 1990), L113-11 (depuis le 1er juillet 2021) et L122-3 (depuis le 21 juillet 1976) ; code des procédures civiles d’exécution, article L511-1 (depuis le 1er juin 2012) ; CNIL, « La vidéosurveillance – vidéoprotection au travail », 23 juillet 2018 ; service-public.gouv.fr, « Porter plainte », vérifié le 8 juillet 2026.
À lire aussi